
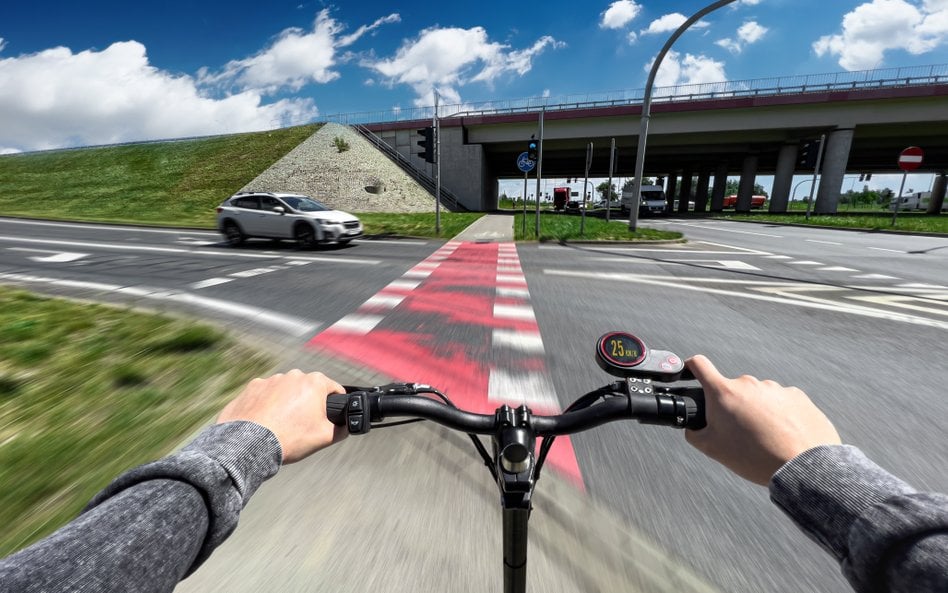
Z tego artykułu dowiesz się:
- W jakich sytuacjach polisa OC w życiu prywatnym lub NNW może nie objąć szkód wyrządzonych na hulajnodze elektrycznej.
- Kiedy hulajnoga elektryczna w świetle przepisów staje się pojazdem mechanicznym wymagającym rejestracji i obowiązkowego OC.
- Jakie konsekwencje grożą rodzicom za wypadek spowodowany przez dziecko na zmodyfikowanym pojeździe.
- W jaki sposób nadchodzący obowiązek jazdy w kasku może wpłynąć na wysokość odszkodowania z polisy OC sprawcy wypadku.
Wraz z rozpoczęciem roku szkolnego wielu uczniów wsiadło na rowery lub hulajnogi elektryczne, by dojechać do szkoły czy na dodatkowe zajęcia. Pojazdami tymi chętnie poruszają się też oczywiście dorośli. Z badania zrealizowanego na zlecenie PZU wynika, że z samych tylko hulajnóg elektrycznych korzysta z różną częstotliwością 27 proc. Polaków w wieku 18-65 lat.
Aż dwie trzecie Polaków boi się jadących hulajnogą elektryczną
Jednak obok korzyści badani zauważają też niebezpieczeństwa związane z upowszechnianiem się tych pojazdów. Aż 74 proc. respondentów zadeklarowało, że często widuje użytkowników hulajnóg elektrycznych jadących z nadmierną prędkością. Ponadto 58 proc. Polaków spotyka się z brawurową jazdą, a aż 66 proc. obawia się, że ktoś jadący takim pojazdem może spowodować niebezpieczną sytuację z ich udziałem. Przeszło połowa z nas (55 proc.) czuje się zagrożona, gdy mijają ich osoby jadące hulajnogami elektrycznymi.
Z takich jednośladów korzystają również dzieci. Co trzeci rodzic (33 proc.) deklaruje, że jego dziecko w wieku szkolnym (6-18 lat) jeździ takim pojazdem, 20 proc. przez cały rok. Aż 70 proc. dzieci korzystających z hulajnóg elektrycznych ma własny pojazd.
Czytaj więcej
Szkolne ubezpieczenie NNW kosztuje zwykle kilkadziesiąt złotych rocznie. Działa przez cały rok, 24 godziny na dobę, także w wakacje. Oferta polis s...
Przybywa wypadków z hulajnogą elektryczną, także śmiertelnych
Wyniki badania przeprowadzonego na zlecenie PZU korespondują z danymi policji, które pokazują dynamiczny wzrost liczby wypadków spowodowanych przez kierujących hulajnogami elektrycznymi w ostatnich latach. I tak pomiędzy 2023 a 2025 r. liczba wypadków drogowych spowodowanych przez kierujących nimi wzrosła o 163 proc. – z 264 w 2023 r. do 696 w 2025 r.
Liczba ofiar śmiertelnych w wypadkach spowodowanych przez kierujących hulajnogami elektrycznymi wzrosła w trzy lata z trzech do ośmiu, a liczba rannych zwiększyła się o 181 proc., z 269 do 757. Duża część drobniejszych zdarzeń nie jest przy tym zgłaszana policji.
Jaka polisa na hulajnogę
Za rosnącą liczbą zdarzeń i kolizji z udziałem elektrycznych hulajnóg, ale też rowerów, stoi rosnąca liczba szkód związanych ze zdrowiem i mieniem. I tu pojawia się kwestia ubezpieczeń osób poruszających się na hulajnogach elektrycznych i rowerach. Tych jest kilka, a więc OC w życiu prywatnym, NNW czy NNW szkolne. Każda może być pomocna, ale uwaga: polisa nie chroni w każdej sytuacji. Użytkownicy hulajnóg i rowerów muszą pamiętać o przestrzeganiu przepisów i zwracać uwagę na to, czym i jak jeżdżą. Chodzi zarówno o bezpieczeństwo, odpowiedzialność za wyrządzone szkody, jak i wypłatę odszkodowania.
Biuro Rzecznika Finansowego zwraca uwagę, że zakres ochrony ubezpieczeniowej dobrowolnej polisy OC w życiu prywatnym, NNW czy NNW szkolne zawsze zależy od zapisów ogólnych warunków ubezpieczenia (OWU). Dlatego warto sprawdzić, co dana polisa rzeczywiście obejmuje, a co wyłącza z ochrony konkretna umowa.
Rower elektryczny jest rowerem tylko do 25 km/h
– Istotne są też definicje zawarte w takiej umowie. Na przykład, jeżeli elektryczny jednoślad nie spełnia ustawowej definicji roweru, wówczas dobrowolne OC, sprzedawane jako „rowerowe” czy OC w życiu prywatnym zazwyczaj nie obejmie szkód wyrządzonych takim pojazdem – zwraca uwagę Aleksander Daszewski, radca prawny w Biurze Rzecznika Finansowego.
Prawo o ruchu drogowym dokładnie definiuje, jaki pojazd jest rowerem. Jedno z ograniczeń dotyczy jego prędkości. – W przypadku roweru z napędem elektrycznym napęd ten może działać tylko do prędkości 25 km/h. Jeśli parametr ten jest przekroczony, nie mamy już do czynienia z rowerem, tylko pojazdem mechanicznym, który podlega innym przepisom. Taki pojazd powinien być objęty obowiązkowym ubezpieczeniem OC komunikacyjnym – mówi Damian Ziąber z Ubezpieczeniowego Funduszu Gwarancyjnego.
Jeśli rowerem, rowerem elektrycznym bądź hulajnogą elektryczną ma się poruszać dziecko, wymagane są odpowiednie uprawnienia. Najmłodsi mogą jeździć pod opieką rodziców, nieco starsi muszą mieć kartę rowerową lub prawo jazdy kat. AM/A1/B1.
– Warto o tych zasadach pamiętać, bo ich naruszenie może skutkować koniecznością pokrycia ewentualnych szkód, gdy np. niepełnoletni bez uprawnień potrąci pieszego na chodniku lub uszkodzi samochód. W takiej sytuacji OC w życiu prywatnym może nie zadziałać, gdyż niektóre umowy zawierają wyłączenie odpowiedzialności w razie poruszania się pojazdem bez wymaganych uprawnień – zwraca uwagę biuro Rzecznika Finansowego.
Z kolei jeśli dziecko kierujące rowerem lub e-hulajnogą porusza się nieprawidłowo i zostanie potrącone przez samochód, odszkodowanie z OC komunikacyjnego sprawcy może zostać obniżone z uwagi na przyczynienie się poszkodowanego do powstania szkody, np. na skutek nieznajomości zasad ruchu drogowego czy znaków drogowych.
Czytaj więcej

Polisy tanieją już ósmy kwartał z rzędu dzięki ostrej konkurencji i nadwyżce kapitału ubezpieczycieli. Eksperci ostrzegają jednak, że seria katastr...
Hulajnoga ze zdjętą blokadą prędkości to wielkie ryzyko finansowe
Zgodnie z przepisami ruchu drogowego maksymalna dopuszczalna prędkość hulajnogi elektrycznej to 20 km/h. Jest to jednocześnie sztywny limit konstrukcyjny i nowe hulajnogi od 2022 r. muszą posiadać fabryczną, elektroniczną blokadę tej wartości. – Zdjęcie blokady prędkości i spowodowanie wypadku przez osobę niepełnoletnią może mieć katastrofalne skutki dla rodziców. Hulajnoga, która po zdjęciu blokady porusza się z prędkością 35-50 km/h, przestaje spełniać ustawową definicję hulajnogi elektrycznej. Użytkownik może narazić się na zarzut poruszania się pojazdem, który powinien być traktowany np. jak motorower, który wymaga rejestracji i obowiązkowego ubezpieczenia OC posiadaczy pojazdów mechanicznych – zwraca uwagę Aleksander Daszewski.
– Brak OC komunikacyjnego dla takiego pojazdu to proszenie się o kłopoty. W przypadku spowodowania wypadku posiadacz i kierujący takim pojazdem odpowiadają za szkody z własnej kieszeni – mówi Damian Ziąber. W przypadku nieletnich użytkowników takich pojazdów obowiązek ten spadnie na ich rodziców.
Ubezpieczyciel może zakwestionować swoją odpowiedzialność z OC w życiu prywatnym, gdy szkoda dotyczyć będzie zmodyfikowanej hulajnogi elektrycznej, która nie spełnia już definicji e-hulajnogi. Może też nie wypłacić odszkodowania z NNW. Niektórzy ubezpieczyciele wyłączają odpowiedzialność za wypadki powstałe podczas kierowania pojazdami zmodyfikowanymi technicznie lub jeśli pojazd nie miał odpowiedniego świadectwa kwalifikacyjnego.
Mandat za brak kasku
Od 3 czerwca 2026 r. dzieci do 16. roku życia mają obowiązek jazdy w kasku na rowerze, hulajnodze elektrycznej i urządzeniach transportu osobistego (UTO), np. deskorolkach elektrycznych czy segwayach. Za brak kasku rodzicom lub opiekunom grozi mandat. Konsekwencje mogą dotyczyć także odszkodowania, jeśli dziecko jadące bez kasku zostanie np. potrącone przez samochód. Wówczas odszkodowanie z OC komunikacyjnego sprawcy może zostać pomniejszone z uwagi na przyczynienie się do powstania szkody lub jej rozmiaru.
– Sam brak kasku nie oznacza automatycznego obniżenia odszkodowania z ubezpieczenia OC sprawcy. Ubezpieczyciel może jednak badać, czy miał on wpływ na zakres obrażeń poszkodowanego. Jeśli wykaże taki związek, to może uznać, że jadący bez kasku przyczynił się do zwiększenia rozmiaru szkody i odpowiednio mu zmniejszyć wysokość świadczenia na jego rzecz – przestrzega Aleksander Daszewski.




