

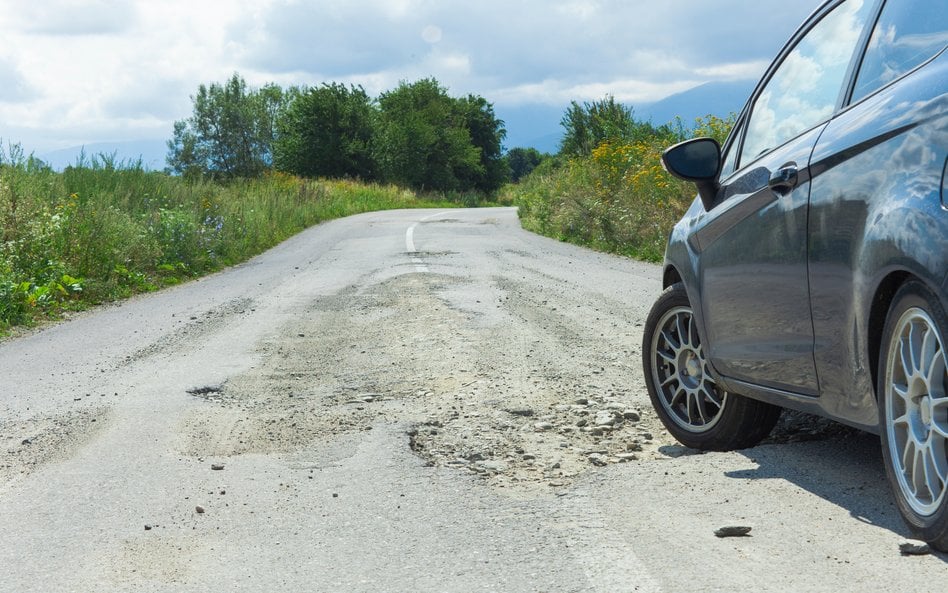
Niedawno głośno było o sprawie jednej z gmin, której polisa ubezpieczeniowa nie wystarczyła, by pokryć koszty odszkodowania dla właściciela McLarena. Za spowodowane złym stanem drogi uszkodzenie auta, mężczyzna uzyskał od samorządu 450 tys. zł. Jak podaje Interia, wysoka suma wynikała z tego, że poszkodowany zarabiał na okolicznościowym wynajmie luksusowego pojazdu. Gmina musiała mu zatem zrekompensować utratę potencjalnych zysków, koszty serwisu auta, jak również opłaty za wypożyczenie zastępczego pojazdu. Nieznana jest wysokość polisy, wiadomo jednak, że brakującą część należności za likwidację szkody gmina musiała pokryć z własnego budżetu.
Nie ma ustawowego minimum sumy ubezpieczenia OC
Zapytaliśmy ekspertów o to, czy ta sprawa należy do odosobnionych przypadków, czy też wskazuje na systemowe zaniedbania po stronie samorządowców.
– Sprawa kolizji McLarena pokazuje problem szerszy niż „pojedyncza dziura w jezdni". Z doświadczenia kancelarii wynika, że zarządcy dróg, w tym większość gmin, korzystają zazwyczaj z dobrowolnych ubezpieczeń OC obejmujących odpowiedzialność za stan nawierzchni. Zakres tych polis i sumy gwarancyjne są jednak bardzo zróżnicowane, ponieważ nie istnieje ustawowe minimum sumy ubezpieczenia (odmiennie niż w przypadku np. zarządców nieruchomości). O limicie decydują często presja budżetowa, wysokość składki i często nie do końca przemyślane doświadczenia z poprzednich lat, a nie rzetelna analiza ryzyka – mówi Michał Burtowy, adwokat specjalizujący się w prawie drogowym i odszkodowaniach.
– Tymczasem koszty napraw rosną, zwłaszcza w przypadku pojazdów premium. Nawet pojedyncza poważna szkoda może wyczerpać sumę gwarancyjną. Ochrona kończy się wtedy w momencie, w którym jest najbardziej potrzebna, zwłaszcza że jednostki samorządu terytorialnego, jak wszystkie podmioty odpowiedzialne za szkodę związane są wynikającą z k.c. zasadą pełnego odszkodowania – dodaje mec. Burtowy.
tyle jest gmin w Polsce
Z obserwacji Katarzyny Rydlewskiej, zastępcy dyrektora departamentu rozwoju brokera ubezpieczeniowego EIB wynika, że coraz częściej samorządowcy są świadomi tego, że suma gwarancyjna ubezpieczenia OC musi być wysoka.
– Większość jednostek samorządowych wykupuje polisy z sumą gwarancyjną na poziomie 2-5 mln zł, większe jednostki – nawet 10 mln zł i więcej. Rzadko, ale wciąż jednak natrafiam na umowy ubezpieczeniowe, w których średniej wielkości gmina jest zabezpieczona na kwotę poniżej 1 mln zł. To zdecydowanie za mało – ocenia Rydlewska.
Wartość sum gwarancyjnych polis ubezpieczeniowych wyliczana na podstawie zdarzeń z przeszłości
O to, dlaczego samorządowcy decydują się na polisy z niskimi sumami gwarancyjnymi pytamy Marka Wójcika, pełnomocnika ds. legislacyjnych Związku Miast Polskich.
– Samorządy mają wykupione polisy ubezpieczeniowe. Prawdą jest jednak to, że z racji naszych niedostatków finansowych tzw. sumy gwarancyjne nie są zbyt wysokie. Ich wartość jest szacowana na podstawie zdarzeń z przeszłości. Nie wolno nam beztrosko wydawać pieniędzy mieszkańców, wiążą nas zasady gospodarności. Może się więc zdarzyć, że nietypowe zdarzenie z udziałem luksusowego samochodu na gminnej drodze wyczerpie pulę ubezpieczenia, bo w przeszłości do tego typu incydentów nie dochodziło. Wówczas sprawa trafia do sądu, a ewentualne braki w kwocie od ubezpieczyciela samorząd pokrywa z własnej kasy – zaznacza Wójcik.
Czytaj więcej:
Przedsiębiorcy chcą konkurować z Pocztą Polską w świadczeniu usługi e-Doręczeń na rzecz publicznych podmiotów. Apelują o zmianę przepisów. Samorząd...
Pro
Sądowe spory dotyczą nie tylko zasądzenia odszkodowania, ale również jego wysokości. Ta zaś zależy od zakresu odpowiedzialności zarządcy drogi, np. gminy. Michał Burtowy wskazuje, że sąd bierze pod uwagę m.in. stopień wykonania obowiązków zarządcy, widoczność i stopień zagrożenia ubytku oraz warunki jazdy.
– Co do zasady gmina musi pokryć koszty wywołane skutkami potencjalnych szkód wynikających z nieprawidłowego stanu dróg i chodników. Jeśli ktoś się poślizgnie na chodniku, który nie został odśnieżony, to należą mu się pieniądze z gminnego ubezpieczenia. Nie zawsze jednak zły stan dróg i chodników wynika z zaniedbań po stronie zarządcy drogi, czyli samorządu. Niekiedy obowiązek odśnieżania chodnika ciąży na właścicielu sąsiadującej z nim nieruchomości – stwierdza Marek Wójcik.
Nasz rozmówca wyjaśnia, że w przypadku chodnika bezpośrednio przylegającego do prywatnej nieruchomości, to jej właściciel odpowiada za, np., poślizgnięcie się przechodnia. Wyjątkiem od tej zasady jest sytuacja, w której na obszarze chodnika znajdują się, wyznaczone przez gminę, płatne miejsca do parkowania. Za stan chodnika odpowiada samorząd również wtedy, gdy od prywatnej nieruchomości oddziela go pasmo zieleni albo rów melioracyjny.
Czytaj więcej
Wykazanie, że do choroby psychicznej doszło wskutek korzystania z programów wyposażonych w sztuczną inteligencję nie będzie proste. Prawnicy wskazu...
Za niskie sumy OC nie tylko dla wypadków drogowych
Za niskie sumy polis OC nie dotyczą jednak tylko wypadków na drogach.
– Zapobiegliwy włodarz samorządu powinien rozważyć ubezpieczenie na kilku poziomach. Po pierwsze, chodzi o sprawy związane z komunikacją i stanem dróg. Jeśli kierowca uszkodzi swój samochód, jadąc po wymagającej remontu gminnej drodze, to wówczas ma prawo wystąpić o odszkodowanie do gminy. Po drugie, wypadki pieszych związane, np. z nieodśnieżonym albo oblodzonym chodnikiem. Po trzecie, ubezpieczenia dla właścicieli dronów, które pokryją szkody spowodowane przez te statki podczas lotu – wylicza Katarzyna Rydlewska.
– Nawet jeśli wykupienie ubezpieczenia jest obowiązkowe, jak w przypadku dronów o masie startowej powyżej 250 g (a nie jest tak w każdym przypadku), to przepisy często określają tylko minimalną wysokość sumy gwarancyjnej. Jeśli gmina wykupi ubezpieczenie z niską sumą, to brakującą sumę rekompensaty dla mieszkańca będzie musiał pokryć gminny budżet – dodaje Rydlewska.
Zdaniem Michała Burtowego należy rozważyć zmiany w przepisach, które ujednoliciłyby standardy ubezpieczeniowe samorządów.
– Być może warto wprowadzić ustawowo minimalny limit ubezpieczenia OC dla j.s.t. Może to też mieć znaczenie w kontekście planowanej ustawy o zrównoważonym rozwoju miast, która zakłada tworzenie związków rozwojowych, czyli nowej formy współpracy miast z otaczającymi je gminami, z własnym budżetem i wspólnymi zadaniami. Skoro samorządy mają wspólnie planować rozwój i koordynować infrastrukturę, naturalnym krokiem może być także wspólne zarządzanie ryzykiem z nią związanym – proponuje mec. Burtowy.
Według niego zbiorcze programy ubezpieczeniowe dawałyby samorządom większą siłę negocjacyjną wobec ubezpieczycieli, jednolite standardy wyceny ryzyka i wyższe sumy gwarancyjne, a także dane o szkodach, pozwalające kierować środki tam, gdzie ryzyko jest największe.
– Warto też rozważyć rozwiązania uzupełniające, takie jak wspólny fundusz gwarancyjny, który zabezpieczyłby tego typu zdarzenia incydentalne o wyjątkowo wysokiej wartości – dodaje Michał Burtowy.




