

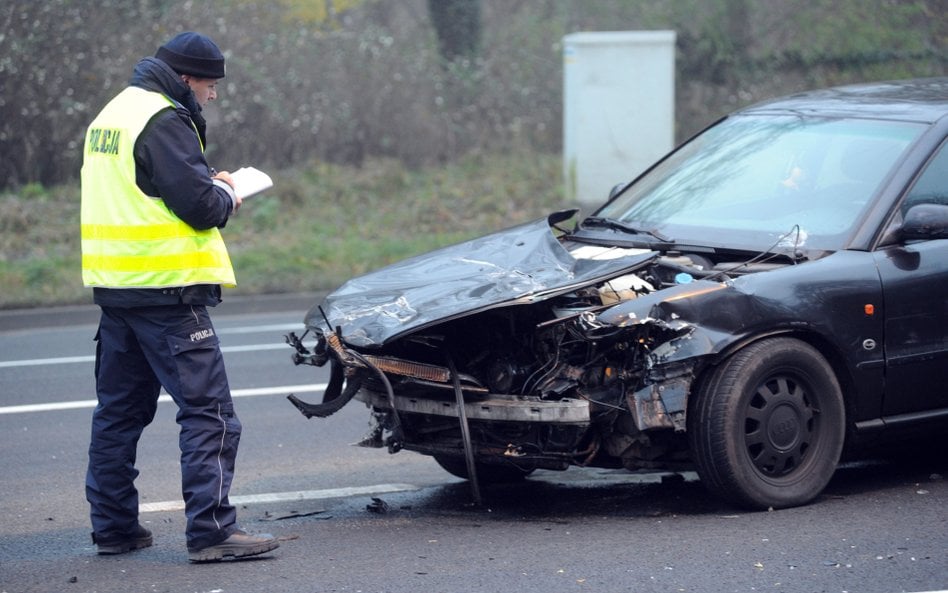
Kara, którą Komisja Nadzoru Finansowego nałożyła na Compensę, to odprysk trwającej od kilku lat wojny cenowej w segmencie komunikacyjnych ubezpieczeń OC. Pierwsza decyzja o ukaraniu Compensy zapadła w kwietniu. Teraz KNF ją zmieniła.
Dlaczego KNF ukarała Compensę za zbyt niską składkę ubezpieczenia OC
„Komisja Nadzoru Finansowego jednogłośnie podjęła ostateczną decyzję uchylającą decyzję z 27 kwietnia 2026 r., nakładającą na Compensę Towarzystwo Ubezpieczeń Spółkę Akcyjną Vienna Insurance Group karę pieniężną w wysokości 8,5 mln zł” – czytamy w komunikacie KNF.
Komisja wyjaśnia przy tym, że kara została nałożona za ustalenie składki ubezpieczeniowej w wysokości, która nie zapewnia wykonania wszystkich zobowiązań z umów ubezpieczenia i pokrycia kosztów wykonywania działalności ubezpieczeniowej zakładu ubezpieczeń w ubezpieczeniach odpowiedzialności cywilnej posiadaczy pojazdów mechanicznych w latach 2022-2024. Działanie takie, w ocenie KNF, stanowiło naruszenie ustawy o działalności ubezpieczeniowej i reasekuracyjnej.
Czytaj więcej
Ceny ubezpieczeń na świecie spadają od siedmiu kwartałów, w pierwszym kwartale 2026 r. o 5 proc. Efekty wojny na Bliskim Wschodzie widać głównie w...
Jednocześnie Komisja Nadzoru Finansowego zdecydowała o nałożeniu na Compensę kary pieniężnej za to naruszenie w wysokości 5 mln zł. „Komisja podjęła decyzję po rozpatrzeniu wniosku Compensy o ponowne rozpatrzenie sprawy” – czytamy w komunikacie KNF.
Nadzorca tłumaczy przy tym, że na uchylenie kwietniowej decyzji i nałożenie na Compensę kary w niższym wymiarze wpłynęła zmiana podstawy obliczenia wysokości kary maksymalnej. Dodaje, że nałożona kara stanowi około 44 proc. maksymalnego zagrożenia z ustawy o działalności ubezpieczeniowej. „Decyzja nie jest prawomocna. Compensa może wnieść skargę na tę decyzję do Wojewódzkiego Sądu Administracyjnego w Warszawie” – zaznacza Komisja Nadzoru Finansowego.
W segmencie OC trwa wojna cenowa
Segment polis komunikacyjnych naszego rynku ubezpieczeń od lat niepokoi Komisję Nadzoru Finansowego. Dotyczy to przede wszystkim polis OC posiadaczy pojazdów mechanicznych, które są zdecydowanie najpopularniejszym ubezpieczeniem w Polsce. Ich liczba, na koniec zeszłego roku, sięgnęła niemal 31 mln i z roku na rok rośnie. Dzieje się tak dlatego, że komunikacyjne OC jest ubezpieczeniem obowiązkowym, zdecydowana większość posiadaczy pojazdów mechanicznych kupuje więc polisy OC. A ubezpieczyciele mocno o nich między sobą walczą. Wielu z nich uznało przy tym, że najważniejszym orężem w tej walce jest cena. Dlatego, że niezależnie od zakładu ubezpieczeń, polisa OC z grubsza daje posiadaczowi pojazdu taką samą ochronę. Wielu klientów szuka więc tanich produktów.
W wywiadzie dla „Rzeczpospolitej” Adam Uszpolewicz, prezes Polskiej Izby Ubezpieczeń wskazał, że sytuacja w segmencie polis komunikacyjnych jest jednym z największych problemów rynku ubezpieczeń w Polsce. – Stanowi on blisko połowę rynku ubezpieczeń majątkowych, więc jak tam coś źle się dzieje, to oczywiście odbija się to na kondycji zakładów ubezpieczeń – mówił szef PIU.
Uszpolewicz tłumaczył też, że wojna cenowa wynika z bardzo prostej przyczyny – zakłady ubezpieczeń nie podnoszą od jakiegoś czasu składek. W efekcie średnia cena polisy OC cały czas oscyluje w granicach 500-550 zł rocznie, podczas gdy średnia szkoda w branży przez ostatnie 4-5 lat wzrosła o ponad 50 proc., z 8 tys. zł do 12 tys. zł. To dlatego, że naprawy samochodów są coraz bardziej skomplikowane i coraz droższe. Do tego dochodzą rosnące koszty pracy. Inflacja szkodowa jest więc bardzo wysoka. – Ta sytuacja jest nie do utrzymania na dłuższą metę. Niepokoi też regulatora, czyli Komisję Nadzoru Finansowego – stwierdził prezes Polskiej Izby Ubezpieczeń.
Wyliczał, że jeśli spojrzeć na ostatnie 15 lat, to może przez pięć czy sześć lat segment OC osiągał dodatni wynik techniczny. Pozostałe lata to okres, gdy notował stratę techniczną. – Przez dłuższy czas dla ubezpieczycieli to było jeszcze jakoś do zniesienia, bo kłopoty dotyczyły głównie OC komunikacyjnego, a sytuację ratowało trochę AC. W ostatnim okresie mamy jednak do czynienia z sytuacją, w której zarówno OC, jak i AC wykazują bardzo słabą rentowność. Wprawdzie w pierwszym kwartale tego roku rentowność AC jest minimalnie na plusie, ale jeśli nie nastąpią tu poważne zmiany, to cały segment ubezpieczeń komunikacyjnych zakończy ten rok ze stratą – prognozował Adam Uszpolewicz.




