

Z tego artykułu dowiesz się:
- Dlaczego prognozy dotyczące wysokości przyszłych emerytur są alarmujące i jak zmieni się stopa zastąpienia.
- Jakie strategie oszczędzania Polacy stosują najczęściej, włączając w to również rozwiązania mniej konwencjonalne.
- Co powstrzymuje nas przed budowaniem kapitału na przyszłość, mimo rosnącej świadomości finansowej.
- Które produkty emerytalne dynamicznie zyskują na popularności.
Żyjemy coraz dłużej, w coraz lepszym zdrowiu. To dobra wiadomość, ale też wyzwanie, bo pula składek, które odkładamy w ZUS w okresie aktywności zawodowej, musi starczyć na coraz dłużej. A to oznacza coraz niższe emerytury w relacji do ostatniej wypłaty kończącej okres aktywności zawodowej. Wedle prognoz przygotowanych przez Zakład Ubezpieczeń Społecznych tzw. stopa zastąpienia, czyli mówiąc w uproszczeniu stosunek pierwszej emerytury do ostatniej pensji, będzie spadać z dzisiejszych średnio przeszło 50 proc. do około 43 proc. w 2040 r., 34 proc. w 2050 r. i zaledwie 24,6 proc. w 2060 r.
Rozwiązaniem tego problemu jest odsunięcie w czasie momentu przejścia na emeryturę. Ustawowa podwyżka minimalnego wieku emerytalnego z przyczyn politycznych raczej nie wchodzi w grę. Z kolei dobrowolne przedłużenie okresu aktywności zawodowej to wybór każdego z nas. Niedawno w badaniu opinii społecznej do cyklu „Rzeczpospolitej” o demografii zapytaliśmy Polaków m.in. o ich skłonność do dalszej pracy zarobkowej po osiągnięciu przez nich wieku emerytalnego. Pytaliśmy, o ile lat dłużej byliby gotowi pracować, gdyby dzięki temu ich emerytura była wyższa. Okazuje się, że odkładania momentu przejścia na emeryturę nie przewiduje 51,8 proc. badanych. Gotowość do dłuższej pracy zadeklarowało 42,2 proc., przy czym o rok dłużej mogłoby pracować 4,1 proc., o dwa lata 12,3 proc., o pięć lat 25,8 proc.
Czytaj więcej

W przyszłości emeryci mogą być zmuszeni do wyprowadzki z dużych miast, bo nie będzie ich stać na utrzymanie mieszkań. Wzrośnie atrakcyjność mniejsz...
Jak oszczędzamy na emeryturę
Tym, co może zagwarantować nam wyższe świadczenia w czasie emerytury, a więc i wyższą jakość życia w tym okresie, jest dodatkowe oszczędzanie na jesień życia w okresie pracy zawodowej. Naszemu podejściu do tego zagadnienia przyjrzała się firma ubezpieczeniowa Pru. Przygotowane przez nią badanie pokazuje, że 56 proc. osób w wieku aktywności zawodowej deklaruje, że robi coś więcej niż tylko opłaca obowiązkowe składki do ZUS. Przed rokiem takich odpowiedzi udzieliło 50 proc.
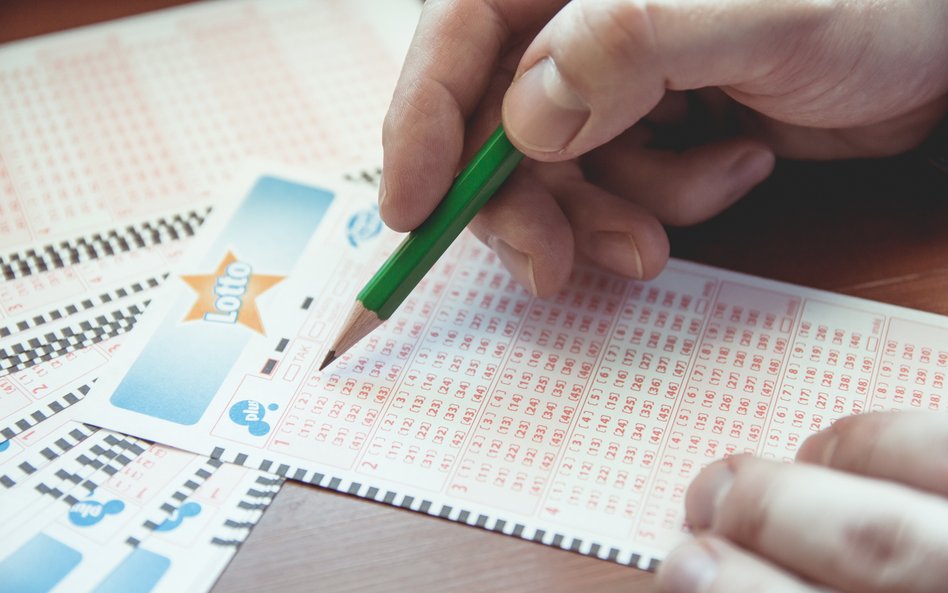
Osoby, które poza obowiązkowymi składkami do ZUS odkładają na emeryturę, najczęściej mówią krótko, że „mają oszczędności” (41 proc.) jako formę zbierania kapitału na przyszłość. Co ósma z nich jako formę finansowej asekuracji na emeryturze wymienia natomiast… grę w totka (12 proc.). Szczegółowy plan finansowy dotyczący emerytury ma zaledwie 6 proc. osób, które odkładają na nią. Ogólny plan „wiem, do czego dążę” ma prawie połowa z oszczędzających (47 proc.).
Większość osób, które deklarują, że oszczędzają, robi to regularnie. Stałą kwotę co miesiąc odkłada 35 proc. z nich. Kolejne 43 proc. oszczędza systematycznie, choć wysokość wpłat zmienia się w zależności od możliwości finansowych. Kwotę 100–500 zł miesięcznie, jak tę, którą mogliby odkładać bez nadmiernego obciążania domowego budżetu, podało 32 proc. Polaków.
Jak nie oszczędzamy na emeryturę
Ponad 2/5 osób (44 proc.), które nie są na emeryturze, przyznaje, że nie odkłada dodatkowo poza obowiązkowymi składkami do ZUS. Przesuwanie oszczędzania „na później” jest domeną młodszych. Wśród osób, które nie są na emeryturze, odpowiedź „zajmę się tym w przyszłości” wybiera 36 proc. osób w wieku 25–34 lat i 12 proc. osób w wieku 55–70 lat.
Czytaj więcej
Aż 83 proc. Polaków deklaruje, że ma oszczędności, ale większości wystarczą one na najwyżej trzy miesiące. I choć już co piąty z nas deklaruje, że...
Uczestnicy badania wyżej oceniają swoją wiedzę o systemie emerytalnym niż stopień własnego przygotowania do emerytury. Wśród osób, które są aktywne zawodowo, 38 proc. deklaruje, że dobrze lub bardzo dobrze zna zasady funkcjonowania systemu emerytalnego, podczas gdy swoje przygotowanie finansowe do emerytury równie wysoko ocenia 30 proc. Ponad jedna trzecia badanych (36 proc.) przyznaje, że nigdy nie sprawdzili stanu swojego konta w ZUS albo nie wiedzieli, że to możliwe. W ostatnich sześciu miesiącach kapitał zgromadzony w ZUS sprawdził co piąty z nas. Za zbyt niskie własne oszczędności uznaje 42 proc. z nas.
Produkty dodatkowego oszczędzania na emeryturę
Polacy znają podstawowe produkty emerytalne. Np. o Indywidualnym Koncie Emerytalnym (IKE) słyszało 57 proc., o Pracowniczych Planach Kapitałowych (PPK) 56 proc. Obok tych rozwiązań na rynku są produkty ochronno-oszczędnościowe, które łączą odkładanie z ubezpieczeniem na życie.
Problem w tym, że za świadomością istnienia różnych rozwiązań emerytalnych nie podąża sięganie po te produkty. Wśród osób, które znają którąkolwiek z form dodatkowego oszczędzania, ale z żadnej nie korzystają, najczęściej wskazywaną barierą jest brak środków na odkładanie pieniędzy (35 proc.). Co piąta osoba z tej grupy (19 proc.) przyznaje, że nie wie, jak działają takie produkty i od czego zacząć. Zdaniem autorów badania ta odpowiedź pokazuje, że istotną przeszkodą jest nie tylko sytuacja finansowa, lecz także brak wiedzy na etapie pierwszych decyzji. Sami zresztą czujemy potrzebę lepszej edukacji finansowej. Aż 88 proc. z nas uważa, że zasad planowania finansów osobistych powinno się uczyć w szkole.
– Nasze badanie pokazuje, że Polacy dobrze wiedzą, od jakiego wieku warto zacząć odkładać dodatkowe środki na emeryturę, jednak co ciekawe, sobie wyznaczają inny wiek. Co trzeci wskazuje moment przed trzydziestką. Zapytani o własny start najczęściej wskazują 40. rok życia. Co piąty z tych, którzy odpowiadali na pytanie o własny start, w ogóle nie potrafi podać terminu. Można zatem powiedzieć, że największym wyzwaniem nie jest brak wiedzy, ale odkładanie decyzji na później – komentuje Sławek Bełz, dyrektor sprzedaży agencyjnej Prudentialu w Polsce (Pru). – Nawet niewielkie wpłaty, robione systematycznie, z czasem składają się na kapitał, którego nie da się odłożyć jednorazowo – dodaje.
Czytaj więcej

W Radzie Dialogu Społecznego trwają prace nad uatrakcyjnieniem programów długoterminowego dobrowolnego oszczędzania, czyli IKE, IKZE, PPE i PPK. Ic...
Dane rynkowe potwierdzają wzrost oszczędności emerytalnych
Wyniki badania Pru wskazujące na wzrost liczby odkładających dodatkowo na czas emerytury, znajdują odbicie w danych na temat wykorzystania poszczególnych produktów emerytalnych. Wynika z nich, że IKE na koniec zeszłego roku miały 1,2 mln uczestników, IKZE 770 tys., a PPE 716 tys. To dane lepsze niż rok wcześniej. Ale to Pracownicze Plany Kapitałowe rosną dziś najszybciej.
Na koniec zeszłego roku liczba ich uczestników nieznacznie przekraczała 4,1 mln. Na początku listopada zbliżyła się do 4,6 mln. Co więcej, wartość aktywów netto zgromadzonych w tym programie przekroczyła 60 mld zł i była o 15 mld zł wyższa niż na koniec zeszłego roku. Na dodatek w przyszłym roku będzie miał miejsce kolejny, powtarzany co cztery lata, automatyczny zapis pracowników do PPK, co zdaniem ekspertów znów wyraźnie podbije liczbę jego uczestników.


