

MATERIAŁ POWSTAŁ WE WSPÓŁPRACY Z FUNDACJĄ POLSKA BEZGOTÓWKOWA
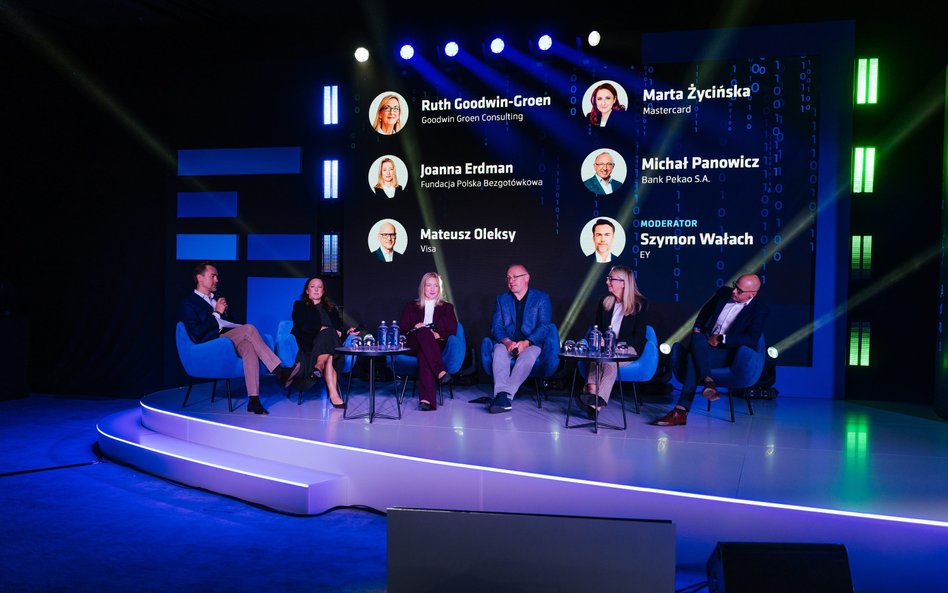
Uczestnicy debaty „Odporność jako nowy standard sektora płatności” otwierającej tegoroczną konferencję Future of Payments przekonywali, że odporności nie da się zbudować w pojedynkę ani ograniczyć do ochrony infrastruktury technologicznej. Szybkość, wygoda i niskie koszty przez lata wyznaczały kierunek rozwoju płatności cyfrowych. Dziś do tej listy trzeba dopisać kolejny warunek: odporność. Nie chodzi jednak wyłącznie o to, aby systemy płatnicze były bezpieczne i działały bez przerw. Równie ważne stają się zaufanie użytkowników, współpraca uczestników rynku, dostępność alternatywnych rozwiązań oraz zdolność do funkcjonowania w warunkach kryzysu.
Ryzyko wykracza poza cyberataki
– Największym wyzwaniem dla odporności jest niepewność, zarówno tu w Polsce, jak i na całym świecie – podkreślała prof. Ruth Goodwin-Groen, starsza analityczka w Atlantic Council, założycielka i dyrektorka zarządzająca Better Than Cash Alliance działającego pod auspicjami ONZ. Wskazywała na dwa szczególnie istotne źródła zagrożeń: rozwój technologii, w tym sztucznej inteligencji, która może być wykorzystywana do atakowania systemów, oraz napięcia geopolityczne. Z perspektywy sektora płatności oznacza to konieczność przygotowania się na scenariusze, których nie da się dokładnie przewidzieć. Jednym z nich jest utrata dostępu do internetu lub infrastruktury energetycznej. Ekspertka zwróciła uwagę, że branża powinna rozwijać rozwiązania umożliwiające realizowanie płatności w trybie offline. Doświadczenia ostatnich lat pokazują bowiem, że nie można zakładać nieprzerwanej dostępności wszystkich usług cyfrowych. Pandemia koronawirusa wymusiła szybkie dostosowanie się do nowych warunków, a klęski żywiołowe, takie jak rozległe pożary w Australii, pokazały, jak ważna jest możliwość funkcjonowania mimo zakłóceń infrastrukturalnych.
Odporność wymaga także uwzględnienia sytuacji finansowej klientów. Goodwin-Groen podkreślała, że szczególnie na rynkach wschodzących kondycja finansowa użytkowników jest istotnym elementem budowania stabilnego systemu. Znaczenie mają też globalne partnerstwa, dzięki którym uczestnicy rynku mogą wymieniać doświadczenia i przygotowywać się na wspólne zagrożenia. – To dla Polski również okazja, aby rozszerzać swoje globalne przywództwo – przekonywała ekspertka Atlantic Council, zachęcając do aktywnego udziału w międzynarodowych dyskusjach dotyczących przyszłości płatności.
Zaufanie częścią produktu
O skali wyzwań związanych z bezpieczeństwem mówiła Marta Życińska, dyrektorka generalna polskiego oddziału Mastercard Europe. Przywołała dane, według których w latach 2024–2025 liczba ataków DDoS wymierzonych w polski sektor finansowy wzrosła niemal trzykrotnie, a liczba incydentów bezpieczeństwa zgłoszonych do zespołu CERT Polska przy NASK zwiększyła się o 152 proc. Jej zdaniem odporność nie może być utożsamiana wyłącznie z zabezpieczeniami technologicznymi. Powinna obejmować też niezawodność usług, ich interoperacyjność oraz zaufanie użytkowników. To szczególnie ważne w świecie, w którym płatności mają stawać się coraz bardziej płynne, a nawet niemal niewidoczne dla konsumenta. Im mniej uwagi użytkownik poświęca samej transakcji, tym większego znaczenia nabierają pozostałe elementy procesu zakupowego. – Zaufanie obejmuje w rzeczywistości znacznie więcej niż tylko sam moment płatności – wskazywała Marta Życińska. Uwzględnia także identyfikację użytkownika, autoryzację transakcji i całą ścieżkę zakupową. Rozwój wygodnych rozwiązań nie może zatem oznaczać obniżenia standardów bezpieczeństwa. Przeciwnie, im bardziej zautomatyzowane stają się płatności, tym ważniejsze jest zapewnienie klientowi pewności, że system prawidłowo rozpoznaje jego tożsamość i chroni jego pieniądze.
Marta Życińska zwróciła przy tym uwagę na istotną różnicę między odpornością a izolacją. Zamknięcie systemu na zewnętrzne rozwiązania nie musi zwiększać bezpieczeństwa. Może prowadzić do wzrostu kosztów i złożoności oraz ograniczać możliwość współpracy z innymi uczestnikami rynku. Istotna jest natomiast wymiana informacji o zagrożeniach, oszustwach i tożsamości użytkowników. Cyberprzestępczość nie zatrzymuje się na granicach państw, dlatego skuteczna ochrona wymaga dostępu do globalnych danych i współdziałania firm.
Różnorodność pomaga, ale…
Europejski rynek płatności jest coraz bardziej zróżnicowany. Obok kart funkcjonują krajowe systemy płatnicze, przelewy natychmiastowe, rozwiązania oparte na otwartej bankowości oraz płatności bezpośrednio między rachunkami. Rozwijają się też portfele cyfrowe i nowe modele realizowania transakcji. Czy taka różnorodność wzmacnia odporność? Mateusz Oleksy, dyrektor generalny Visa w Polsce, ocenił, że jednocześnie pomaga i stwarza nowe wyzwania. Z jednej strony większy wybór daje konsumentom możliwość skorzystania z alternatywnego rozwiązania, gdy jedna metoda płatności przestaje działać. Nie istnieje bowiem jeden sposób płacenia, który sprawdzałby się w każdej sytuacji. Różne potrzeby klientów wymagają różnych narzędzi. Z drugiej strony mnogość systemów oznacza większą złożoność całego ekosystemu. Awaria jednego elementu może mieć konsekwencje dla innych uczestników rynku. Firmy nie mogą więc ograniczać się do monitorowania własnych systemów. – Nie wystarczy już skupiać się wyłącznie na własnej infrastrukturze. Trzeba być świadomym tego, co dzieje się po drugiej stronie – podkreślał Oleksy.
W praktyce oznacza to potrzebę współpracy przy zarządzaniu ryzykiem, wymiany informacji oraz budowania wspólnych standardów. Zróżnicowanie rynku będzie sprzyjać odporności tylko wtedy, gdy poszczególne rozwiązania będą mogły ze sobą współpracować. Oleksy zwrócił też uwagę na kwestię odpowiedzialności. Wraz ze wzrostem ryzyka cybernetycznego nie można dopuszczać do sytuacji, w której oczekiwania dotyczące bezpieczeństwa są rozłożone nierównomiernie między uczestników rynku. Zaufanie musi być budowane od początku, a odpowiedzialność za jego utrzymanie powinna odpowiadać roli poszczególnych podmiotów w ekosystemie.
Suwerenność to nie odcięcie od świata
Dyskutowano też o zależności bezpieczeństwa płatności od sytuacji geopolitycznej. Chodzi o ryzyko utraty dostępu do usług i technologii dostarczanych przez globalne platformy. W takim scenariuszu zagrożenie nie musi przybierać postaci fizycznego ataku na infrastrukturę. Może wynikać z administracyjnej decyzji, która uniemożliwi korzystanie z określonego rozwiązania.
Ruth Goodwin-Groen zachęcała Polskę do aktywnego uczestnictwa w globalnych inicjatywach. Przywołała m.in. plan działań G20, obejmujący rozwój płatności szybszych, tańszych, bezpieczniejszych, bardziej przejrzystych i inkluzywnych. Wskazywała, że udział w takich rozmowach daje możliwość wpływania na standardy i kierunki rozwoju całego rynku. Uczestnicy dyskusji uznali, że odporność wymaga zarówno zdolności do samodzielnego działania, jak i współpracy z zagranicznymi partnerami. Nadmierne uzależnienie od pojedynczego dostawcy może stanowić ryzyko, ale zamknięcie się na zewnętrzne rozwiązania może ograniczyć dostęp do innowacji i danych niezbędnych do skutecznej ochrony przed zagrożeniami.
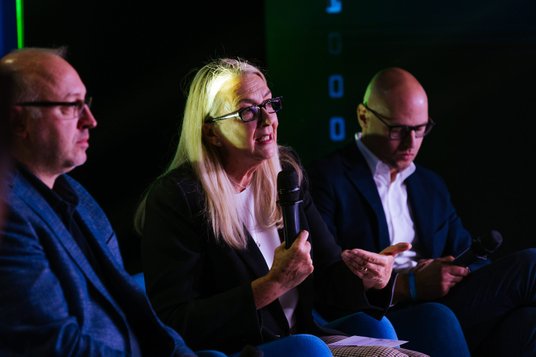
Gościem specjalnym konferencji Future of Payments 2026 była prof. Ruth Goodwin-Groen, starsza analityczka w Atlantic Council, założycielka i dyrektorka zarządzająca Better Than Cash Alliance działającego pod auspicjami ONZ (przy mikrofonie)
Najmniejsi też odpowiadają za odporność
O potrzebie patrzenia na sektor płatności jako na jeden ekosystem mówiła Joanna Erdman, prezeska zarządu Fundacji Polska Bezgotówkowa. Zwróciła uwagę, że współpraca podmiotów, które na co dzień konkurują ze sobą, jest ważnym atutem polskiego rynku. Przywołała dane Fundacji, według których w 2025 r. 71 proc. płatności w punktach sprzedaży było realizowanych z wykorzystaniem metod zbliżeniowych. To, jak podkreślała, efekt współpracy wielu uczestników rynku.
Jednocześnie rosnąca popularność płatności cyfrowych oznacza większą odpowiedzialność za ich bezpieczeństwo i dostępność. Dotyczy to nie tylko banków i międzynarodowych organizacji płatniczych, ale także sprzedawców, w tym najmniejszych przedsiębiorstw. – Cały ekosystem jest tak silny, jak jego najsłabsze ogniwo – zaznaczyła Erdman. Małe firmy często nie dysponują czasem ani zasobami, by samodzielnie analizować zagrożenia, szkolić pracowników i wdrażać kolejne rozwiązania. Dlatego potrzebują wsparcia w postaci narzędzi, informacji i edukacji. Odpowiedzialność za ich dostępność spoczywa na całym ekosystemie, we współpracy z sektorem publicznym.
Joanna Erdman podkreśliła też znaczenie ram regulacyjnych. Powinny one chronić klientów, a zarazem wspierać rozwój nowych rozwiązań, dostępnych dla mniejszych podmiotów. Ochrona konsumenta i konkurencyjność rynku nie muszą być sprzecznymi celami, jeśli odpowiedzialność za bezpieczeństwo jest właściwie rozłożona.
Jakie perspektywy?
Uczestnicy wskazali też technologie i trendy, które mogą w najbliższych trzech–pięciu latach wpłynąć na rozwój rynku płatności.
Marta Życińska zwróciła uwagę na rozwój handlu wielokanałowego oraz konieczność zapewnienia współdziałania różnych sposobów przesyłania pieniędzy. Kluczowe będą wspólne standardy i rozwiązania technologiczne, w tym tokenizacja. Drugim istotnym kierunkiem jest powiązanie płatności z cyfrową tożsamością. Portfele tożsamości mogą w przyszłości stać się elementem szerszego ekosystemu usług płatniczych.
Ruth Goodwin-Groen wskazała na rosnące znaczenie tokenizacji i inicjatywy takie jak projekt Agora. Zwróciła też uwagę na perspektywę cyfrowego euro i to, jak może ono współdziałać z innymi innowacyjnymi technologiami.
Mateusz Oleksy przewidywał dalszy wzrost popularności portfeli cyfrowych, takich jak Portfel Google, szczególnie w płatnościach internetowych. Wśród trendów, które mogą w dłuższej perspektywie zmienić rynek, wymienił również stablecoiny.
Joanna Erdman podkreśliła znaczenie połączenia technologii z prostotą obsługi przez klienta.
MATERIAŁ POWSTAŁ WE WSPÓŁPRACY Z FUNDACJĄ POLSKA BEZGOTÓWKOWA
